[심층] 엔비디아의 아키텍처 한계를 깨다 : AI 반도체 스타트업 ‘세레브라스’의 파괴적 혁신과 오픈AI 동맹
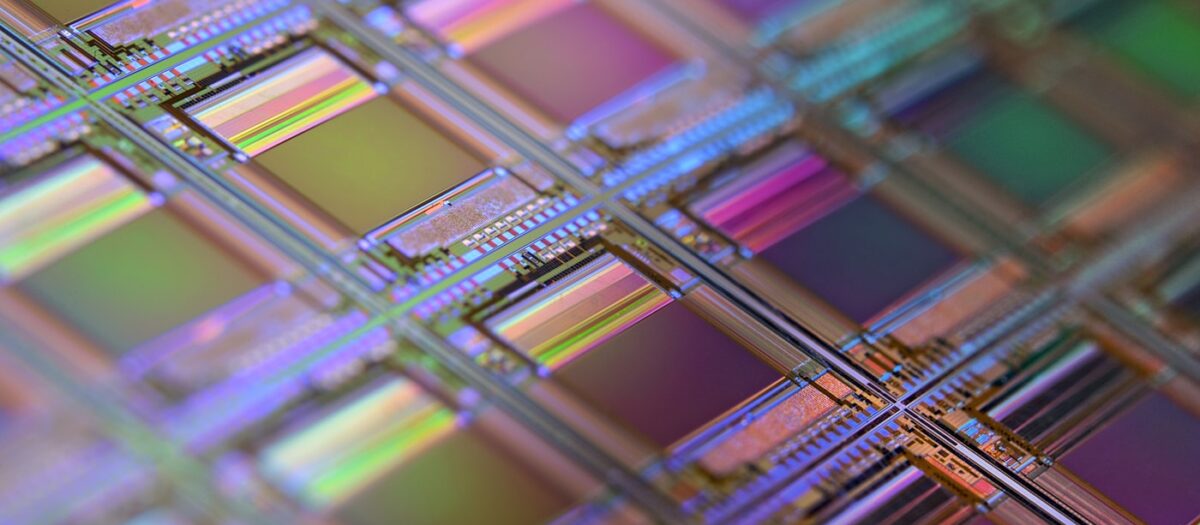
- 웨이퍼 한 장을 통째로 쓰는 거대 칩 WSE-3, 분산 컴퓨팅의 병목에 정면으로 도전하다
- 2026년 5월 나스닥 상장, 오픈AI와의 동맹이 가른 빛과 그림자
(서울=ourim.kr) 양말려 기자 = 인공지능(AI) 반도체 스타트업 세레브라스 시스템즈(Cerebras Systems)가 엔비디아가 독점해 온 가속기 시장에 정면으로 도전장을 던졌습니다. 세레브라스는 2026년 5월 14일 나스닥에 상장해(티커 CBRS) 투자자의 관심을 모았고, 오픈AI와의 대형 계약을 바탕으로 AI를 빠르게 돌려 주는 추론 클라우드 사업에 힘을 싣고 있습니다. 이 글에서는 이 회사의 칩이 무엇이 다른지, 상장 뒤 실적은 어떤지, 투자자는 무엇을 봐야 하는지를 쉽게 풀어 정리합니다.
🔍 1. 엔비디아의 독점, 그리고 세레브라스의 등장
최근 AI 시장은 단순한 모델 경쟁을 넘어, 사용자가 AI를 쓸 때마다 토큰(AI가 처리하는 글자 단위)을 소비하고 비용을 내는 실질적인 AI 경제로 접어들었습니다. 학습을 마친 AI가 사용자의 질문에 답하는 과정을 추론(inference)이라고 하는데, 쓰는 사람이 늘수록 추론용 서버 수요가 폭발적으로 커집니다. 이 시장의 대부분을 엔비디아의 GPU가 차지하고 있고, 그 독점에 대한 피로감이 생겼습니다. 세레브라스는 이 틈을 겨냥해 완전히 다른 방식의 칩을 내놓았습니다.
🧩 2. 웨이퍼 한 장이 통째로 칩이 되다: WSE-3
반도체는 보통 둥근 실리콘 웨이퍼 한 장에 칩 수백 개를 새긴 뒤 잘라서 씁니다. 엔비디아의 블랙웰(B200)이나 H100도 이렇게 잘라 낸 칩을 외부 메모리(HBM)와 이어 붙이고, 여러 대를 네트워크로 묶어 쓰는 방식입니다. 이 방식은 칩과 칩 사이에서 데이터를 주고받는 과정이 필연적으로 병목이 됩니다.
세레브라스는 잘라 내지 않고 웨이퍼 한 장을 통째로 하나의 거대한 칩으로 만드는 웨이퍼 스케일 엔진(Wafer Scale Engine)을 구현했습니다. 3세대 모델 WSE-3의 사양은 이렇습니다. 아래 수치는 세레브라스가 공식 발표한 값이며, 엔비디아 B200과 비교한 표입니다.
| 항목 | 엔비디아 블랙웰 B200 | 세레브라스 WSE-3 |
|---|---|---|
| 구조 | 잘라 낸 칩을 이어 붙임 | 웨이퍼 한 장 통합 |
| 트랜지스터 수 | 2,080억 개 | 4조 개 |
| 연산 코어 | 약 160개(SM 기준) | 90만 개(AI 최적화 코어) |
| 메모리 | 외부 HBM3e 192GB | 칩 안에 SRAM 44GB |
| 메모리 대역폭 | 초당 8TB | 초당 21페타바이트 |
다만 코어의 개념과 크기가 서로 달라, 코어 수만 단순 비교해 몇 배라고 말하기는 어렵습니다. 핵심은 구조의 차이입니다.
- 메모리를 칩 안에: 외부 메모리에서 데이터를 가져오는 대신 빠른 메모리(SRAM)를 칩 내부에 직접 넣어, 계산 장치와 메모리 사이의 거리를 극단적으로 줄였습니다. 이를 메모리 벽(Memory Wall)을 허문다고 표현합니다.
- 지연 시간 단축: 데이터가 이동하는 거리가 짧아 응답이 빠릅니다. 회사는 이 칩을 쓴 CS-3 시스템이 일부 추론에서 엔비디아 제품보다 최대 21배 빠르고 비용과 전력도 크게 줄인다고 주장하지만, 이는 회사 측 주장일 뿐 독립 기관이 검증한 수치가 아닙니다.
웨이퍼 한 장을 통째로 쓰면 제조 과정에서 생기는 작은 흠집이 문제가 됩니다. 일반 칩은 흠집이 난 조각을 버리면 되지만, 한 장이 곧 칩 하나인 이 방식은 버릴 수 없습니다. 세레브라스는 이를 여분의 코어를 미리 넣어 두고, 불량 코어를 우회하도록 설계해 해결했다고 설명합니다. 이 제조 난도가 오랫동안 웨이퍼 크기의 칩을 가로막은 장벽이었습니다.
⚡ 3. 왜 응답 속도가 돈이 되는가
요즘 AI는 질문 하나에 답만 하는 데서 끝나지 않고, 스스로 계획을 세워 여러 단계를 거쳐 일을 처리하는 에이전트로 옮겨 가고 있습니다. 에이전트는 한 번의 요청 안에서 AI를 수십 번 호출하므로, 한 번의 응답이 조금만 느려도 전체 시간이 크게 늘어납니다. 그래서 응답을 극단적으로 빠르게 만드는 초저지연 추론이 새 시장으로 떠오릅니다.
세레브라스가 노리는 곳도 여기입니다. 말하는 동안 바로 통역해 주는 실시간 통역, 금융권의 즉각적인 위험 판단처럼 0.1초 안의 반응이 중요한 분야입니다. 이 시장이 커지면 초저지연 AI 서비스 업체와, 뜨거워지는 칩을 식히는 액체 냉각 기술 공급사도 함께 수혜를 볼 수 있다는 분석이 나옵니다. 다만 엔비디아는 여전히 시장의 압도적 1위이고, 세레브라스는 이 시장의 한 조각을 차지하려는 도전자라는 점을 기억해야 합니다.
🤝 4. 오픈AI와의 동맹: 사업 모델의 전환
세레브라스는 단순히 칩만 파는 하드웨어 회사에서, 자체 데이터센터에서 AI 연산을 서비스로 빌려주는 클라우드 사업자로 방향을 틀고 있습니다. 그 중심에 오픈AI가 있습니다. 오픈AI는 세레브라스의 컴퓨팅 용량을 대규모로 사 주기로 했고, 보도에 따르면 이 계약과 연계해 세레브라스 지분을 살 수 있는 권리(워런트)를 받는 구조로 알려졌습니다. 계약 규모와 조건은 보도마다 다르므로, 정확한 수치는 회사 공시를 확인하셔야 합니다.
이 동맹은 세레브라스에게 매출과 신뢰를 한꺼번에 안겨 주었지만, 한 고객에 크게 기댄다는 약점도 만들었습니다.
📈 5. 상장 이후의 성적표
세레브라스는 2026년 5월 14일 나스닥에 상장했습니다. 회사 발표에 따르면 공모가는 주당 185달러, 기본 공모 물량은 3,000만 주로 약 55억 5,000만 달러 규모였습니다. 상장 뒤 실적은 다음과 같습니다.
- 2025년 매출: 약 5억 1,000만 달러로 전년보다 76% 늘었습니다.
- 2026년 2분기(8월 12일 발표): 회계기준 매출은 1억 8,010만 달러로 1년 전보다 74% 늘었습니다. 일회성 항목을 뺀 핵심 매출은 2억 990만 달러로 103% 늘었고, 클라우드 서비스 매출은 287% 급증했습니다.
- 수익성: 일회성 항목을 뺀 핵심 영업이익률은 약 마이너스 16%로, 1년 전 약 마이너스 42%보다 나아졌지만 아직 적자입니다.
- 계약 잔액(RPO): 앞으로 받을 계약 매출을 뜻하는 계약 잔액이 254억 달러입니다.
- 전망: 2026년 핵심 매출 전망을 기존 8억 5,500만~8억 6,500만 달러에서 8억 8,000만~8억 9,000만 달러로 올렸습니다. 경영진은 2027년 매출이 세 배 넘게 늘 것으로 내다봤습니다.
- 주가 반응: 전망을 올렸는데도 발표 직후 시간외 거래에서 주가가 약 14% 떨어졌다고 CNBC가 전했습니다.
⚠️ 6. 투자자가 짚어야 할 리스크
- 고객 쏠림: 보도에 따르면 2분기 매출의 76%를 고객 세 곳이 차지했고, 계약 잔액의 상당 부분은 오픈AI와의 계약에서 나옵니다. 오픈AI의 사정이 바뀌면 곧바로 영향을 받습니다.
- 엔비디아 생태계의 벽: 개발자들이 익숙한 엔비디아의 소프트웨어 환경(CUDA)을 벗어나 새 칩으로 옮기도록 만드는 일은 쉽지 않습니다.
- 인프라 비용: 웨이퍼 한 장이 통째로 돌아가면 전력 밀도가 극심해져, 액체 냉각을 갖춘 특수 데이터센터가 필요합니다. 이를 짓는 비용이 큽니다.
- 변동성: 상장 직후 급등과 이후 변동이 컸습니다. 이 글은 투자 권유가 아니며, 현재 주가는 실시간 시세를 확인하셔야 합니다.
📚 알아두면 좋은 용어
- 추론(Inference): 학습을 마친 AI가 사용자의 질문에 답하는 과정입니다.
- SRAM과 HBM: 둘 다 메모리의 종류입니다. SRAM은 칩 안에 넣는 매우 빠른 메모리이고, HBM은 칩 바깥에 붙이는 대용량 메모리입니다.
- RPO(계약 잔액): 이미 계약했지만 아직 매출로 잡히지 않은 금액입니다. 미래 매출의 단서가 되지만 취소될 수 있습니다.
- 워런트: 정해진 가격에 회사 지분을 살 수 있는 권리입니다.
💡 정리
세레브라스는 웨이퍼 한 장을 통째로 쓰는 독특한 구조로 엔비디아의 아성에 도전하는 거의 유일한 상장 기업입니다. 실적은 빠르게 늘고 있지만 오픈AI에 기댄 구조와 큰 투자 부담, 상장 뒤 변동성이라는 숙제를 안고 있습니다. 독점이 흔들리는 AI 반도체 시장에서 대안이 자리 잡을 수 있을지, 그 시험대에 오른 셈입니다.
본 글은 정보 제공을 위한 해설이며 특정 종목의 매수·매도를 권유하지 않습니다. 수치는 회사 발표와 공시, 언론 보도에 근거했고 독립 검증이 끝나지 않은 항목은 그렇게 표시했습니다.